06 de novembro de 2026 · 7 min de leitura
Como gerar leads de Minha Casa Minha Vida que chegam com condição de financiar?
Entenda em que ponto o contato de Minha Casa Minha Vida trava (anúncio, página, formulário ou atendimento) e como filtrar quem não pode financiar sem afastar quem pode comprar.
Por Pedro Portella, fundador da Double Check
- Marketing imobiliário
- Anúncios
O anúncio traz contato todo dia. O corretor responde, pergunta a renda e descobre que a pessoa não se encaixa, que achou que era inscrição em programa do governo ou que some quando ouve a palavra simulação. No fim do mês, a lista está cheia e a venda não saiu. Falta de interesse não é o problema. O problema é interesse sem condição de comprar agora.
O que faz um contato de Minha Casa Minha Vida chegar pronto para financiar?
Filtre antes de o contato chegar ao corretor. No anúncio, deixe claro que é compra de imóvel do Minha Casa Minha Vida com financiamento, não cadastro. Na página, mostre o que a pessoa precisa ter para o crédito ser aprovado. No formulário, pergunte faixa de renda, cidade e prazo de compra. O volume cai. O corretor ganha tempo.
Lead é o contato de alguém interessado: nome, telefone e o que a pessoa respondeu. Em leads imobiliários, quantidade engana. O que paga a operação é quantos desses contatos conseguem financiar.
A procura existe, só não tem o nome que o anunciante usa. Quase ninguém pesquisa "marketing Minha Casa Minha Vida". O comprador pesquisa muito. Segundo o Planejador de Palavras-chave do Google, de setembro de 2025 a agosto de 2026, "minha casa minha vida como financiar" teve média de 9.900 buscas por mês no Brasil. Só em Fortaleza e Recife, "minha casa minha vida" somou 6.600 buscas mensais, e "minha casa minha vida simulação", 880. O trabalho não é achar gente. É separar quem vai comprar de quem só quer entender o programa.
Por que tantos contatos do Minha Casa Minha Vida não conseguem financiar?
O nome do programa atrai qualquer família que quer sair do aluguel. Isso ajuda o alcance e atrapalha o filtro. Os travamentos têm causas previsíveis.
- A pessoa acha que é cadastro. Segundo o Ministério das Cidades, na modalidade subsidiada é o poder público local que faz o cadastro e indica as famílias. Na compra financiada, a família escolhe o imóvel, passa pela aprovação de crédito de uma instituição financeira e assina o contrato com ela. Quem digita "cadastro minha casa minha vida" (210 buscas por mês em Fortaleza e Recife, pelo mesmo Planejador) pode estar atrás do primeiro caminho e clicar no anúncio do segundo.
- A renda não cabe ou não se comprova. A faixa depende da renda familiar bruta, a soma do que a família ganha antes dos descontos. Quem trabalha por conta própria pode ganhar o suficiente e ainda assim ter dificuldade para comprovar.
- Há dívida ou restrição no nome. Quem decide o crédito é a instituição financeira. Nem a construtora nem o corretor aprovam financiamento.
- O anúncio prometeu demais. "Parcela menor que o aluguel" e "sem entrada" chamam atenção. Se não valem para toda renda, trazem quem vai se frustrar na simulação.
Mais verba não resolve nenhum desses pontos. Mensagem, página, perguntas e atendimento resolvem. Um de cada vez.
O que o anúncio de imóvel do Minha Casa Minha Vida precisa dizer?
O anúncio é o primeiro filtro e o mais barato. Cada palavra decide quem clica.
- Diga que é compra. "Apartamento de 2 quartos no bairro, com financiamento pelo Minha Casa Minha Vida" filtra mais que "realize o sonho da casa própria".
- Diga para quem é. Use a faixa de renda que o empreendimento atende, conferida antes de ir ao ar com o correspondente bancário que monta os processos de financiamento da sua empresa.
- Prometa só o que vale para todos. Se a parcela depende da renda, troque o número por um convite para simular.
- Não pareça órgão público. Nada de logo do programa ou de banco, nem de "parceiro oficial". Além de confundir quem procura cadastro, isso sugere um vínculo que sua empresa não tem.
No Google
Na busca, a palavra digitada revela o momento da pessoa. "Como financiar" e "simulação" apontam para compra. Quem pesquisa "construtora minha casa minha vida", com cerca de 1.000 buscas por mês no Brasil no mesmo período, já está comparando empreendimentos. "Cadastro" e "inscrição" podem apontar para o caminho da prefeitura. Coloque esses dois como palavras negativas, os termos que impedem o anúncio de aparecer, e leia o relatório de termos de pesquisa toda semana.
No Instagram e no Facebook
Ali ninguém está procurando imóvel. O anúncio interrompe. Em tráfego pago para imobiliárias, não conte com a segmentação para separar renda. O filtro fica no texto do anúncio e na primeira pergunta do formulário. No formulário nativo do Meta, a opção de maior intenção acrescenta uma tela de revisão antes do envio, o que ajuda a evitar contato enviado por engano.
O que a página do empreendimento precisa mostrar antes do contato?
A página responde as dúvidas que hoje ocupam o WhatsApp do corretor. Quando ela explica, o contato chega sabendo qual é o próximo passo.
- O caminho da compra em etapas. Escolher a unidade, simular, reunir documentos, passar pela aprovação de crédito e assinar.
- O que a pessoa precisa ter. Renda familiar que se comprove e documentação em dia. Diga isso de forma direta, sem letra miúda.
- Quem aprova. Deixe claro que a aprovação é da instituição financeira. Isso protege a expectativa do comprador e a sua empresa.
- A resposta para "é cadastro?". Coloque perto do topo, não escondida no rodapé.
- Faixas atualizadas. Os limites de renda do programa passam por atualização anual, por portaria do Ministério das Cidades. A de 2026 saiu no Diário Oficial da União em 1º de abril. Página com faixa antiga atrai o público errado.
Quais perguntas fazer no formulário sem espantar quem pode comprar?
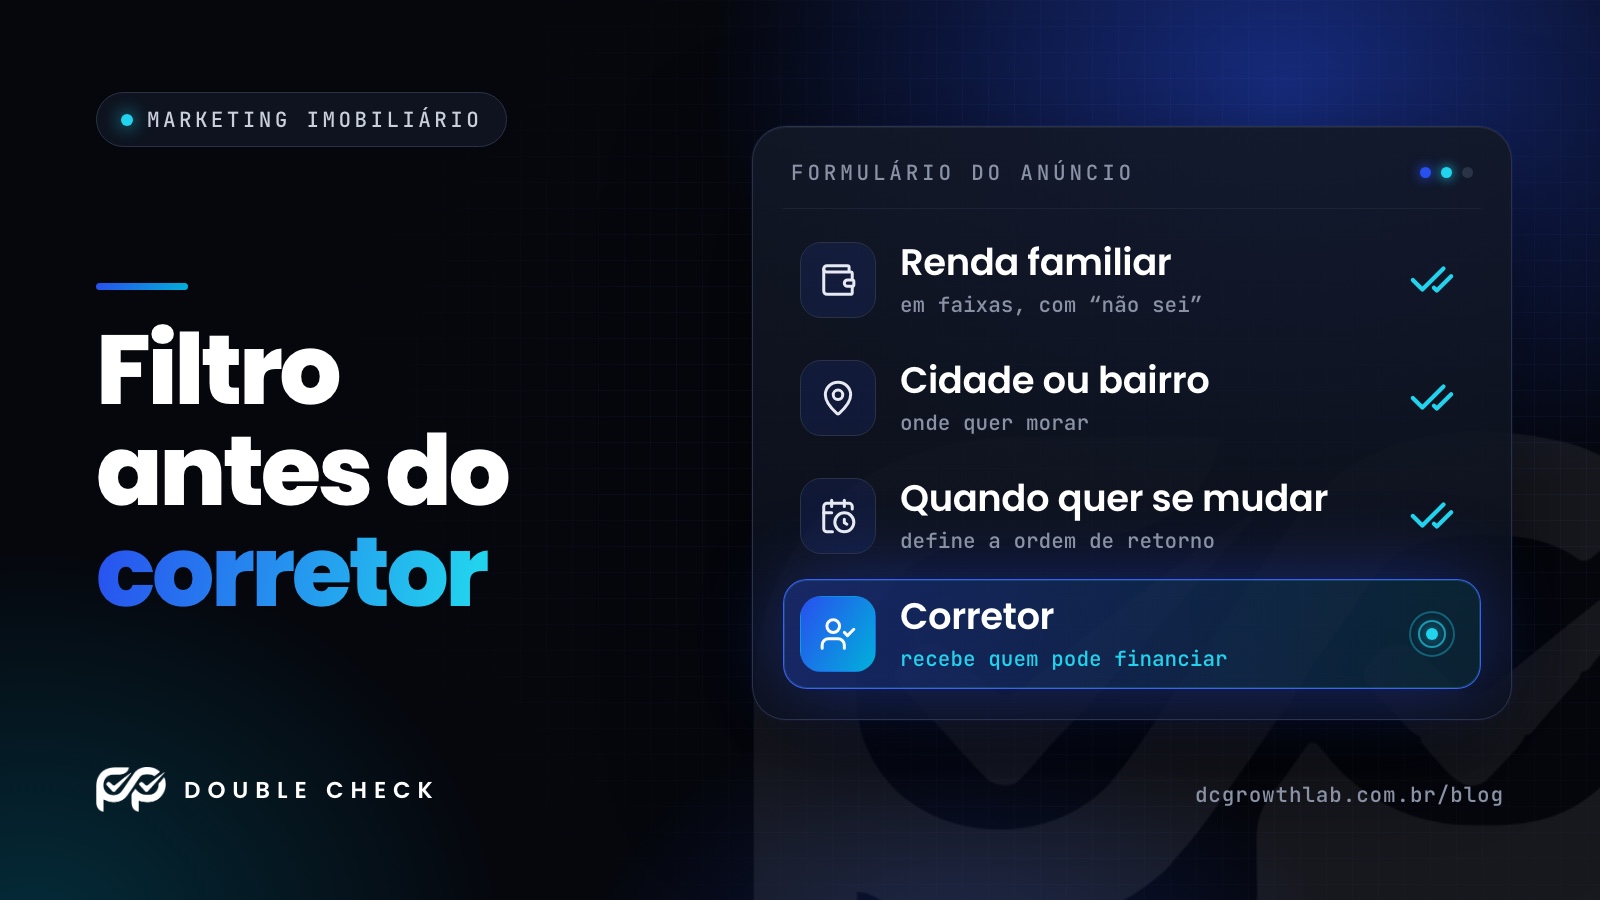
Cada pergunta a mais faz alguém desistir no meio. Pergunte só o que muda a conversa do corretor. Três bastam.
- Renda familiar bruta, em faixas. Ofereça opções prontas, não um campo aberto, e inclua "não sei". A faixa mostra se o empreendimento serve para aquela família. Quem marca "não sei" não sai da lista. Recebe uma explicação antes da simulação.
- Cidade ou bairro onde quer morar. O empreendimento tem endereço. Quem quer outra região precisa de outro imóvel, não de insistência.
- Quando pretende se mudar. Em até 6 meses, em até 1 ano ou ainda pesquisando. A resposta define a ordem de retorno.
Essas três funcionam por um motivo simples. Nenhuma exige documento, todas se respondem em segundos e cada uma muda o que o corretor faz em seguida.
O que deixar fora do formulário
Não peça CPF, salário exato nem foto de documento no formulário do anúncio. A pessoa ainda não conhece sua empresa e abandona. Você passa a guardar dado pessoal que não precisava ter, com as obrigações da Lei Geral de Proteção de Dados. E a consulta com CPF só faz sentido na simulação de crédito, que acontece no atendimento, com a pessoa sabendo para que o dado será usado.
Como o atendimento separa quem compra de quem só pesquisa?
As respostas do formulário servem para organizar a fila, não só para descartar.
- Retorne primeiro quem tem faixa compatível e prazo curto. É onde a demora custa mais caro.
- Na primeira mensagem, confirme a faixa e explique o próximo passo. Peça documento só quando a pessoa quiser simular.
- Quem não pode financiar hoje pode comprar depois, quando a renda mudar ou a dívida sair do nome. Diga com clareza o que falta e combine um retorno.
- Registre o motivo de perda: sem renda, achou que era cadastro, restrição no nome, parou de responder. Pode ser na planilha ou no CRM, o sistema onde a equipe acompanha cada contato.
Com o motivo anotado, o número que importa muda. Sai o custo por contato, entra o custo por simulação aprovada e o custo por venda. Um anúncio barato por contato pode sair caro por venda.
Por onde começar a filtrar os contatos que você já recebe?
Pegue os últimos 50 contatos que chegaram pelos anúncios e anote ao lado de cada um por que não virou venda. Conte o motivo que mais aparece.
- Se é "achou que era cadastro", mexa no texto do anúncio e nas palavras-chave.
- Se é renda fora da faixa, mexa na página e na primeira pergunta do formulário.
- Se é "parou de responder", meça quanto tempo o atendimento leva para dar o primeiro retorno.
Corrija um ponto por vez, espere chegar um volume parecido de contatos e compare os motivos de perda com a lista anterior. Esse é o trabalho que a Double Check faz em marketing imobiliário: encontramos onde sua empresa perde vendas e corrigimos com anúncios, páginas e análises.
Perguntas frequentes
- Posso citar o Minha Casa Minha Vida no anúncio da construtora?
- Pode dizer que o imóvel se enquadra no programa, desde que isso tenha sido conferido com quem opera o financiamento. Evite logo oficial, cores de governo ou frases que sugiram parceria com banco ou órgão público. Isso confunde o comprador e cria uma expectativa que sua empresa não controla.
- Google ou Meta: qual usar para vender imóvel do Minha Casa Minha Vida?
- O Google alcança quem já pesquisa como financiar ou simular. O Meta apresenta o empreendimento a quem mora perto e ainda não começou a procurar. Os dois dependem do mesmo filtro de página e de perguntas para trazer contato com condição de financiar.
- É melhor usar o formulário do Meta ou uma página própria?
- O formulário dentro do Meta tem menos etapas para a pessoa preencher. A página própria explica mais o empreendimento e o financiamento antes do contato. Use as mesmas perguntas nos dois e compare o custo por simulação aprovada, não o custo por contato.
- Quem deve responder os contatos: o corretor ou uma pessoa de pré-atendimento?
- Quando o corretor passa mais tempo explicando o programa do que atendendo quem pode comprar, uma pessoa de pré-atendimento com roteiro fixo libera a agenda dele. O roteiro confirma faixa de renda, cidade e prazo de compra e só então passa o contato adiante.
- Preciso atualizar anúncio e página quando as regras do Minha Casa Minha Vida mudam?
- Sim. Os limites de renda do programa passam por atualização anual, por portaria do Ministério das Cidades, e a de 2026 foi publicada no Diário Oficial da União em 1º de abril. Revise as faixas citadas no anúncio, na página e no roteiro do corretor sempre que sair uma nova.
- Como saber se os contatos de Minha Casa Minha Vida estão melhorando?
- Compare períodos com volume parecido de contatos. Olhe quantos chegam à simulação, o custo por simulação aprovada e quais motivos de perda diminuíram. Se o volume caiu e as aprovações se mantiveram, o filtro está funcionando.